

Mục lục bài viết
Năm 2026, tiền rút BHXH một lần bằng 1,5 tháng bình quân tiền lương cho mỗi năm đóng trước 2014 và 2 tháng cho mỗi năm đóng từ 2014 trở đi, theo Điều 70 Luật Bảo hiểm xã hội số 41/2024/QH15. Bình quân tiền lương được nhân hệ số trượt giá của từng năm. Ví dụ đóng 7 năm 4 tháng từ tháng 3/2018 với lương 8 triệu đồng, bạn nhận khoảng 134,75 triệu đồng.
Tóm tắt nhanh
- Luật BHXH 2024 (số 41/2024/QH15) có hiệu lực từ 01/7/2025, thay luật cũ.
- Mức hưởng: 1,5 tháng / năm đóng trước 2014, 2 tháng / năm đóng từ 2014.
- Tháng lẻ: 01–06 tháng tính nửa năm, 07–11 tháng tính một năm; tháng lẻ trước 2014 được chuyển sang giai đoạn từ 2014.
- Hệ số trượt giá áp dụng năm 2026 theo Công văn 340/BHXH-CSXH ngày 03/02/2026 của Bảo hiểm xã hội Việt Nam.
- Điều kiện "nghỉ việc 12 tháng là rút được" chỉ còn áp dụng cho người đã đóng BHXH trước 01/7/2025 và có tổng thời gian đóng dưới 20 năm.
- Rút một lần thì mất thời gian đóng đã tích luỹ, không còn tính để hưởng lương hưu.
Ai được rút BHXH một lần năm 2026?
Theo khoản 1 Điều 70 Luật BHXH 2024, người lao động đã dừng đóng BHXH và có yêu cầu được hưởng một lần nếu thuộc một trong các trường hợp sau:
- Đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng BHXH, và không chọn đóng tiếp hoặc nhận trợ cấp hằng tháng.
- Ra nước ngoài để định cư.
- Mắc một trong các bệnh ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS; hoặc suy giảm khả năng lao động từ 81% trở lên; hoặc khuyết tật đặc biệt nặng.
- Đã đóng BHXH trước ngày 01/7/2025, sau 12 tháng không thuộc diện đóng BHXH bắt buộc, không đóng BHXH tự nguyện và tổng thời gian đóng chưa đủ 20 năm.
Điểm thay đổi lớn nhất so với trước là trường hợp thứ 4: người bắt đầu đóng BHXH từ 01/7/2025 sẽ không còn được rút chỉ vì nghỉ việc đủ 12 tháng.
Công thức tính tiền BHXH một lần
Tiền BHXH một lần = (số năm đóng trước 2014 × 1,5 + số năm đóng từ 2014 × 2) × bình quân tiền lương tháng đóng BHXH đã điều chỉnh.
Bước 1: Tính bình quân tiền lương đã điều chỉnh
Với người hưởng lương do doanh nghiệp trả, bình quân tiền lương là bình quân của toàn bộ thời gian đóng (khoản 2 Điều 72). Tiền lương của từng năm được nhân với hệ số điều chỉnh của năm đó để quy về giá trị hiện tại.
| Năm đóng | Hệ số | Năm đóng | Hệ số |
|---|---|---|---|
| Trước 1995 | 5,81 | 2014 | 1,36 |
| 2000 | 4,07 | 2016 | 1,32 |
| 2005 | 3,27 | 2018 | 1,23 |
| 2008 | 2,29 | 2020 | 1,16 |
| 2010 | 1,96 | 2022 | 1,11 |
| 2012 | 1,51 | 2024 | 1,03 |
| 2013 | 1,42 | 2025 – 2026 | 1,00 |
Trích bảng hệ số áp dụng khi giải quyết hưởng trong năm 2026, theo Công văn 340/BHXH-CSXH ngày 03/02/2026. Công cụ dùng đủ hệ số của mọi năm.
Bước 2: Tính số năm đóng, xử lý tháng lẻ
- Tách thời gian đóng thành hai giai đoạn: trước 2014 và từ 2014.
- Giai đoạn trước 2014 chỉ lấy số năm tròn; tháng lẻ được chuyển sang giai đoạn từ 2014.
- Giai đoạn từ 2014: tháng lẻ 01–06 tháng tính là nửa năm, 07–11 tháng tính là một năm (khoản 6 Điều 5).
Bước 3: Nhân ra số tiền
Lấy tổng số tháng bình quân được hưởng nhân với bình quân tiền lương đã điều chỉnh.
Ví dụ tính BHXH một lần
Ví dụ 1: Đóng 7 năm 4 tháng, lương 8 triệu
Đóng từ 03/2018 đến 06/2025, lương đóng BHXH 8 triệu đồng / tháng, tổng 88 tháng.
- Bình quân tiền lương sau khi nhân hệ số từng năm: khoảng 8.983.636 đồng.
- 7 năm 4 tháng → tháng lẻ 4 tháng tính nửa năm → 7,5 năm.
- Số tháng được hưởng: 7,5 × 2 = 15 tháng.
- Tiền nhận: 15 × 8.983.636 ≈ 134.754.545 đồng.
Ví dụ 2: Có thời gian đóng trước 2014
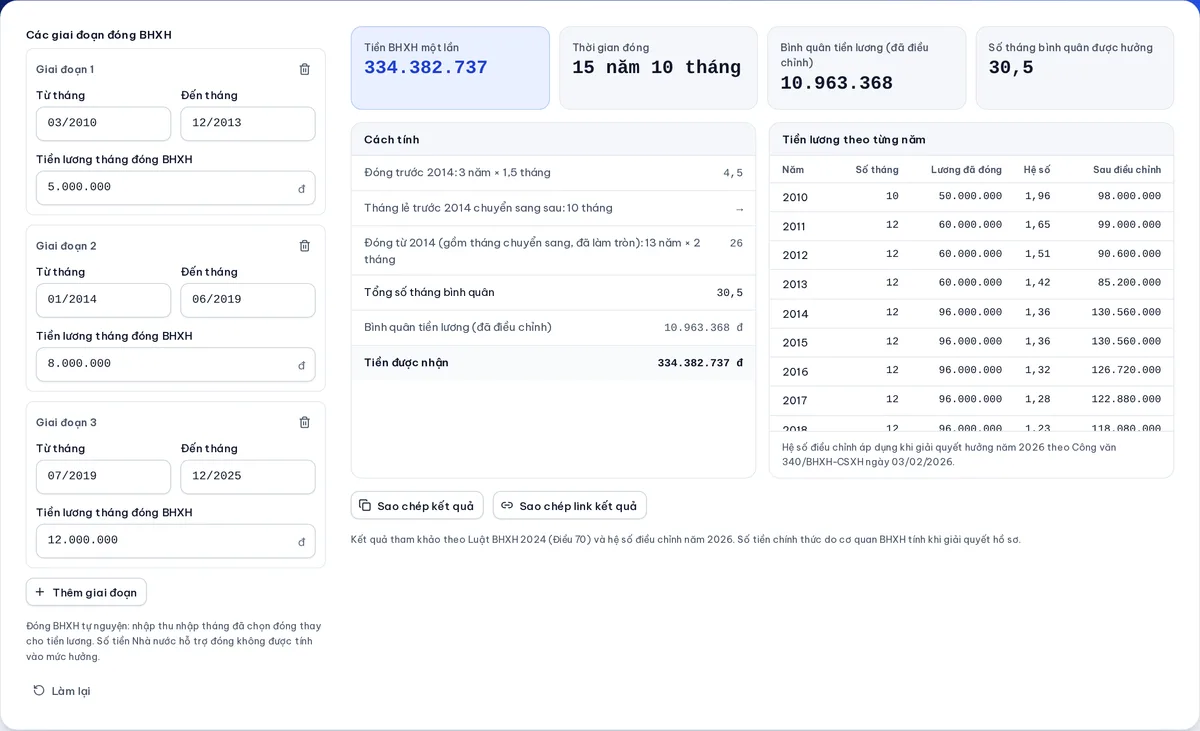
Đóng từ 03/2010 đến 12/2025 với ba mức lương: 5 triệu (03/2010 – 12/2013), 8 triệu (01/2014 – 06/2019), 12 triệu (07/2019 – 12/2025). Tổng 190 tháng.
| Hạng mục | Kết quả |
|---|---|
| Thời gian trước 2014 | 46 tháng = 3 năm + 10 tháng lẻ |
| Thời gian từ 2014 | 144 tháng + 10 tháng chuyển sang = 12 năm 10 tháng → 13 năm |
| Số tháng được hưởng | 3 × 1,5 + 13 × 2 = 30,5 tháng |
| Tổng tiền lương danh nghĩa | 1.694.000.000 đ |
| Tổng tiền lương sau điều chỉnh | 2.083.040.000 đ |
| Bình quân tiền lương đã điều chỉnh | 10.963.368 đ |
| Tiền BHXH một lần | 334.382.737 đ |
Chú ý năm 2010 có hệ số 1,96, nên 10 tháng lương 5 triệu được tính thành 98 triệu đồng thay vì 50 triệu đồng. Đó là lý do người đóng lâu năm nhận nhiều hơn nhiều so với phép nhân đơn giản "lương × số năm".
Ví dụ 3: Mới đóng 7 tháng
Khi tổng thời gian đóng chưa đủ 1 năm, mức hưởng bằng số tiền đã đóng vào quỹ hưu trí và tử tuất (22% tiền lương: người lao động 8%, doanh nghiệp 14%), tối đa bằng 2 tháng bình quân tiền lương.
Lương 6 triệu đồng, đóng 7 tháng: 7 × 6.000.000 × 22% = 9.240.000 đồng, thấp hơn mức tối đa 12.000.000 đồng nên nhận đủ 9.240.000 đồng.
Có nên rút BHXH một lần không?
Rút một lần giúp có ngay một khoản tiền, nhưng cũng có cái giá:
- Mất thời gian đóng đã tích luỹ. Sau này muốn có lương hưu phải đóng lại từ đầu cho đủ 15 năm.
- Mất thẻ BHYT do quỹ BHXH đóng khi về hưu. Người hưởng lương hưu được cấp thẻ BHYT, người rút một lần thì không.
- Giá trị thực của tiền rút có thể thấp hơn lương hưu nhận nhiều năm. Với người đã đóng 10–15 năm, so sánh hai phương án trước khi quyết định là việc rất nên làm.
Nếu bạn còn khả năng đóng tiếp (kể cả BHXH tự nguyện), hãy thử công cụ tính lương hưu để xem số tiền hằng tháng có thể nhận, rồi so với kết quả trên công cụ tính BHXH một lần.
Những chỗ hay tính sai
- Lấy lương tháng cuối nhân với số năm. Mức hưởng dựa trên bình quân của toàn bộ thời gian đóng, có nhân hệ số, không phải lương tháng cuối.
- Tính tháng lẻ trước 2014 theo mức 1,5 tháng. Tháng lẻ của giai đoạn trước 2014 được chuyển sang và tính theo mức 2 tháng.
- Dùng bảng hệ số của năm trước. Hồ sơ giải quyết trong năm 2026 dùng bảng hệ số năm 2026.
- Cộng trùng tháng khi đổi công ty. Nếu hai công ty cùng đóng cho một tháng, tháng đó chỉ được tính một lần khi xác định thời gian đóng.
Câu hỏi thường gặp
Đóng BHXH 5 năm rút một lần được bao nhiêu?
Nếu cả 5 năm đều từ 2014 trở đi: 5 × 2 = 10 tháng bình quân tiền lương. Bình quân sau điều chỉnh 8 triệu đồng thì được khoảng 80 triệu đồng.
Tôi bắt đầu đi làm từ tháng 9/2025, nghỉ việc 1 năm có rút được không?
Không, nếu bạn không thuộc các trường hợp khác như ra nước ngoài định cư hay mắc bệnh hiểm nghèo. Điều kiện "sau 12 tháng không đóng" chỉ dành cho người đã đóng BHXH trước 01/7/2025.
Hệ số trượt giá năm 2026 có khác năm 2025 không?
Có. Bảo hiểm xã hội Việt Nam công bố bảng hệ số mỗi năm. Năm 2026 áp dụng theo Công văn 340/BHXH-CSXH ngày 03/02/2026; hệ số năm 2025 và 2026 đều là 1,00.
Đóng BHXH tự nguyện thì tính có khác không?
Cách tính số tháng hưởng giống nhau, nhưng mức hưởng không gồm phần tiền Nhà nước đã hỗ trợ đóng cho bạn, và thu nhập làm căn cứ đóng được điều chỉnh theo hệ số tương ứng.
Kết quả của công cụ có thay cho quyết định của cơ quan BHXH không?
Không. Công cụ ước tính theo đúng luật và bảng hệ số đang áp dụng, nhưng số tiền chính thức do cơ quan BHXH tính dựa trên dữ liệu trong sổ BHXH của bạn. Kết quả chỉ để tham khảo.
Công cụ dùng trong bài (miễn phí)
- Tính BHXH một lần →Ước tính tiền rút BHXH một lần theo Luật BHXH 2024, có hệ số trượt giá 2026 và nhiều giai đoạn lương.
- Tính lương hưu →Ước tính lương hưu hằng tháng, tỷ lệ hưởng và tuổi nghỉ hưu theo Luật BHXH 2024 và lộ trình mới.
- Tính lương Gross ↔ Net →Đổi lương Gross sang Net và ngược lại: BHXH, BHYT, BHTN, giảm trừ gia cảnh, thuế TNCN 2026.
#BHXH một lần#Luật BHXH 2024#hệ số trượt giá#2026