

Mục lục bài viết
Thuế thu nhập cá nhân từ tiền lương năm 2026 được tính bằng cách lấy thu nhập chịu thuế trừ bảo hiểm bắt buộc và giảm trừ gia cảnh, rồi áp biểu thuế lũy tiến 5 bậc (5%, 10%, 20%, 30%, 35%). Mức giảm trừ mới là 15,5 triệu đồng cho bản thân và 6,2 triệu đồng cho mỗi người phụ thuộc mỗi tháng. Ví dụ lương Gross 30 triệu, không người phụ thuộc, phải nộp 635.000 đồng thuế mỗi tháng.
Tóm tắt nhanh
- Biểu thuế 5 bậc theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, áp dụng cho thu nhập từ tiền lương từ kỳ tính thuế 2026.
- Giảm trừ gia cảnh theo Nghị quyết 110/2025/UBTVQH15: 15,5 triệu đồng / tháng cho bản thân, 6,2 triệu đồng / tháng cho mỗi người phụ thuộc.
- Thu nhập tính thuế = thu nhập chịu thuế − bảo hiểm bắt buộc − giảm trừ gia cảnh.
- Bậc 1 rộng hơn trước: phần thu nhập tính thuế đến 10 triệu đồng chỉ chịu 5%.
- Người có thu nhập tính thuế từ 0 trở xuống không phải nộp thuế.
Biểu thuế lũy tiến 5 bậc áp dụng từ 2026
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Cách tính nhanh |
|---|---|---|---|
| 1 | Đến 10 triệu đồng | 5% | 5% × TNTT |
| 2 | Trên 10 đến 30 triệu đồng | 10% | 10% × TNTT − 0,5 triệu |
| 3 | Trên 30 đến 60 triệu đồng | 20% | 20% × TNTT − 3,5 triệu |
| 4 | Trên 60 đến 100 triệu đồng | 30% | 30% × TNTT − 9,5 triệu |
| 5 | Trên 100 triệu đồng | 35% | 35% × TNTT − 14,5 triệu |
TNTT: thu nhập tính thuế. Cột "cách tính nhanh" cho cùng kết quả với cách cộng từng bậc.
Biểu cũ áp dụng đến hết kỳ tính thuế 2025 có 7 bậc, với bậc 1 chỉ đến 5 triệu đồng. Vì bậc thấp được nới rộng và giảm trừ gia cảnh tăng, hầu hết người làm công ăn lương nộp ít thuế hơn trong năm 2026.
Công thức tính thuế TNCN từ tiền lương
1. Thu nhập chịu thuế
Là tổng tiền lương, tiền công, thưởng và các khoản phụ cấp bạn nhận trong tháng, trừ các khoản được miễn theo quy định (ví dụ một số khoản phụ cấp, tiền ăn giữa ca trong mức cho phép). Với đa số người lao động không có phụ cấp đặc biệt, thu nhập chịu thuế bằng lương Gross.
2. Các khoản được trừ
- Bảo hiểm bắt buộc người lao động đóng: BHXH 8%, BHYT 1,5%, BHTN 1% trên tiền lương đóng bảo hiểm (có trần).
- Giảm trừ bản thân: 15.500.000 đồng / tháng.
- Giảm trừ người phụ thuộc: 6.200.000 đồng / người / tháng, chỉ tính khi đã đăng ký với cơ quan thuế qua nơi trả lương hoặc tự đăng ký.
- Đóng góp từ thiện, nhân đạo, quỹ hưu trí tự nguyện theo đúng quy định (nếu có).
3. Thu nhập tính thuế và thuế phải nộp
Thu nhập tính thuế = thu nhập chịu thuế − các khoản được trừ. Nếu kết quả âm hoặc bằng 0, bạn không phải nộp thuế. Nếu dương, áp biểu 5 bậc ở trên.
Ví dụ tính thuế TNCN cụ thể
Các ví dụ dưới đây giả định lương đóng bảo hiểm bằng lương Gross, làm việc ở vùng I, áp dụng từ 01/7/2026.
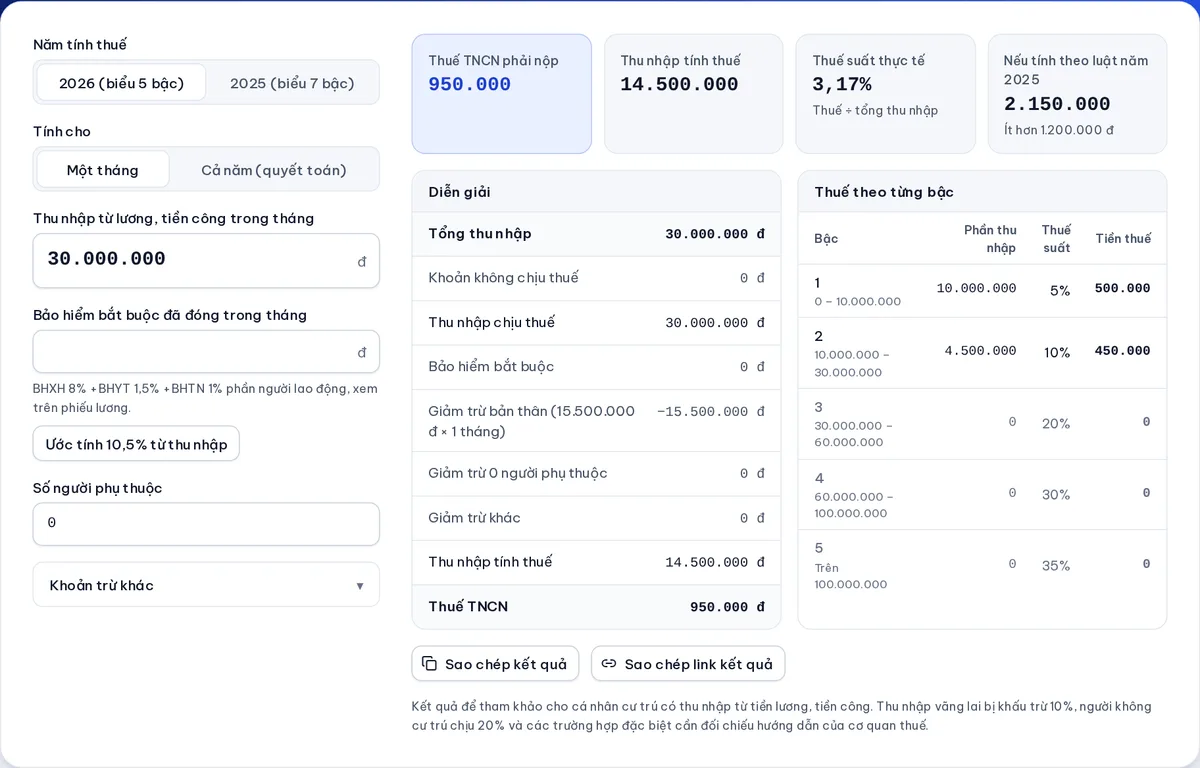
Ví dụ 1: Lương 30 triệu, chưa có người phụ thuộc
- Bảo hiểm: 30.000.000 × 10,5% = 3.150.000 đồng.
- Thu nhập tính thuế: 30.000.000 − 3.150.000 − 15.500.000 = 11.350.000 đồng.
- Thuế: 10.000.000 × 5% + 1.350.000 × 10% = 500.000 + 135.000 = 635.000 đồng.
- Kiểm tra bằng cách tính nhanh: 10% × 11.350.000 − 500.000 = 635.000 đồng.
Ví dụ 2: Lương 50 triệu, một người phụ thuộc
- Bảo hiểm: 50.000.000 × 10,5% = 5.250.000 đồng.
- Thu nhập tính thuế: 50.000.000 − 5.250.000 − 15.500.000 − 6.200.000 = 23.050.000 đồng.
- Thuế: 10% × 23.050.000 − 500.000 = 1.805.000 đồng.
Ví dụ 3: Lương 100 triệu, chưa có người phụ thuộc
Ở mức lương này bảo hiểm bị giới hạn bởi trần. Từ 01/7/2026, lương cơ sở là 2.530.000 đồng nên trần đóng BHXH, BHYT là 50.600.000 đồng; trần BHTN vùng I là 106.200.000 đồng.
- BHXH: 50.600.000 × 8% = 4.048.000 đồng.
- BHYT: 50.600.000 × 1,5% = 759.000 đồng.
- BHTN: 100.000.000 × 1% = 1.000.000 đồng.
- Tổng bảo hiểm: 5.807.000 đồng.
- Thu nhập tính thuế: 100.000.000 − 5.807.000 − 15.500.000 = 78.693.000 đồng.
- Thuế: 30% × 78.693.000 − 9.500.000 = 14.107.900 đồng.
Bảng thuế tham khảo theo mức lương
| Lương Gross | 0 người phụ thuộc | 1 người phụ thuộc | 2 người phụ thuộc |
|---|---|---|---|
| 20.000.000 đ | 120.000 đ | 0 đ | 0 đ |
| 25.000.000 đ | 343.750 đ | 33.750 đ | 0 đ |
| 30.000.000 đ | 635.000 đ | 257.500 đ | 0 đ |
| 40.000.000 đ | 1.530.000 đ | 910.000 đ | 395.000 đ |
| 50.000.000 đ | 2.425.000 đ | 1.805.000 đ | 1.185.000 đ |
Thuế tháng, vùng I, lương đóng bảo hiểm bằng lương Gross, từ 01/7/2026.
Người phụ thuộc gồm những ai?
Người phụ thuộc là người bạn có trách nhiệm nuôi dưỡng, phổ biến nhất là:
- Con dưới 18 tuổi; con từ 18 tuổi trở lên bị khuyết tật không có khả năng lao động; con đang đi học đại học, cao đẳng, trung cấp, học nghề mà không có thu nhập hoặc thu nhập bình quân tháng thấp theo quy định.
- Vợ hoặc chồng, cha mẹ, cha mẹ vợ / chồng hết tuổi lao động hoặc không có khả năng lao động, không có thu nhập hoặc thu nhập thấp theo quy định.
Mỗi người phụ thuộc chỉ được tính giảm trừ cho một người nộp thuế. Hai vợ chồng cùng đi làm cần thống nhất ai đăng ký cho con.
Những lỗi hay gặp khi tự tính thuế
- Quên trừ bảo hiểm trước khi trừ giảm trừ gia cảnh. Bảo hiểm bắt buộc là khoản được trừ, bỏ qua sẽ làm thuế cao hơn thực tế.
- Áp thuế suất của bậc cao nhất cho toàn bộ thu nhập. Thuế lũy tiến từng phần: chỉ phần vượt ngưỡng mới chịu thuế suất cao hơn.
- Dùng mức giảm trừ cũ. Từ kỳ tính thuế 2026, mức 11 triệu / 4,4 triệu không còn áp dụng.
- Đăng ký người phụ thuộc nhưng chưa có mã số thuế cho người đó. Hồ sơ thiếu thông tin có thể không được chấp nhận khi quyết toán.
Muốn tính nhanh cho trường hợp của mình, nhập lương và số người phụ thuộc vào công cụ tính thuế thu nhập cá nhân. Nếu cần xem cả phần thực nhận, dùng công cụ tính lương Gross – Net, hoặc đọc ví dụ lương 20 triệu thực nhận bao nhiêu.
Câu hỏi thường gặp
Thu nhập bao nhiêu thì phải đóng thuế TNCN năm 2026?
Nếu chỉ có lương, không người phụ thuộc và đóng bảo hiểm trên toàn bộ lương, bạn bắt đầu phải nộp thuế khi lương Gross vượt khoảng 17,3 triệu đồng một tháng (vì 17,32 triệu − 10,5% bảo hiểm ≈ 15,5 triệu). Mỗi người phụ thuộc nâng ngưỡng này thêm khoảng 6,9 triệu đồng.
Biểu thuế 5 bậc áp dụng từ tháng nào?
Biểu 5 bậc áp dụng cho thu nhập từ tiền lương, tiền công từ kỳ tính thuế năm 2026. Khi quyết toán năm 2026, toàn bộ thu nhập của năm được tính theo biểu mới và mức giảm trừ mới.
Tiền thưởng Tết có bị tính thuế không?
Có. Tiền thưởng bằng tiền là thu nhập chịu thuế, được cộng vào thu nhập của tháng nhận thưởng. Vì biểu thuế lũy tiến, tháng nhận thưởng thường bị khấu trừ nhiều hơn; phần chênh lệch sẽ được tính lại khi quyết toán cả năm.
Đóng bảo hiểm trên lương cơ bản thì thuế thay đổi thế nào?
Bảo hiểm được trừ ít hơn nên thu nhập tính thuế cao hơn, thuế cũng cao hơn một chút. Bù lại, bạn đóng bảo hiểm ít hơn nên tiền thực nhận thường vẫn cao hơn.
Công cụ tính thuế có thay được tờ khai quyết toán không?
Không. Công cụ giúp ước tính số thuế hằng tháng theo đúng biểu thuế và mức giảm trừ đang áp dụng. Khi quyết toán, bạn vẫn kê khai theo mẫu của cơ quan thuế và tổng thu nhập thực tế cả năm.
Công cụ dùng trong bài (miễn phí)
#thuế TNCN#giảm trừ gia cảnh#biểu thuế lũy tiến#2026