

Mục lục bài viết
- Tóm tắt nhanh
- Lương Gross và lương Net khác nhau thế nào?
- Cách tính lương Net từ 20 triệu Gross, từng bước
- Có người phụ thuộc thì thực nhận bao nhiêu?
- So với năm 2025, lương 20 triệu nhận thêm bao nhiêu?
- Muốn thực nhận đúng 20 triệu thì Gross phải bao nhiêu?
- Doanh nghiệp phải chi bao nhiêu cho mức lương 20 triệu?
- Những trường hợp làm kết quả khác đi
- Câu hỏi thường gặp
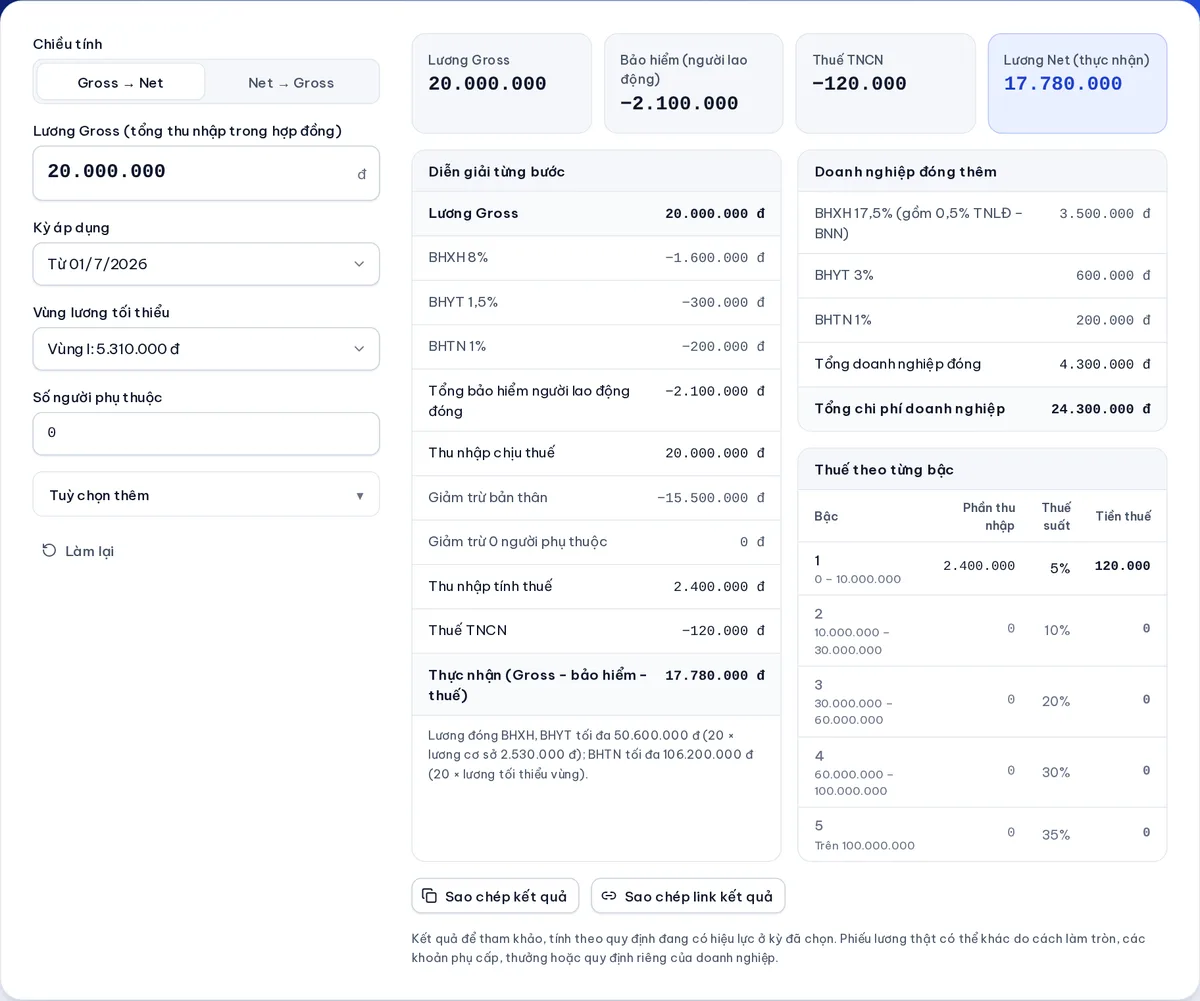
Với mức lương Gross 20 triệu đồng một tháng, đóng bảo hiểm trên toàn bộ lương và không có người phụ thuộc, bạn thực nhận 17.780.000 đồng theo quy định áp dụng năm 2026. Trong đó 2.100.000 đồng là ba khoản bảo hiểm bắt buộc, còn 120.000 đồng là thuế thu nhập cá nhân. Nếu đăng ký từ một người phụ thuộc trở lên, bạn không phải nộp thuế và nhận 17.900.000 đồng.
Tóm tắt nhanh
- Gross 20 triệu, không người phụ thuộc: thực nhận 17.780.000 đồng mỗi tháng.
- Bảo hiểm người lao động đóng 10,5% lương: BHXH 8% (1.600.000 đ), BHYT 1,5% (300.000 đ), BHTN 1% (200.000 đ).
- Giảm trừ gia cảnh năm 2026 là 15,5 triệu đồng cho bản thân và 6,2 triệu đồng cho mỗi người phụ thuộc.
- Thu nhập tính thuế chỉ còn 2.400.000 đồng, rơi vào bậc 1 (5%) nên thuế là 120.000 đồng.
- Có từ 1 người phụ thuộc: thuế bằng 0, thực nhận 17.900.000 đồng.
- Doanh nghiệp chi tổng cộng 24.300.000 đồng cho vị trí này (lương Gross cộng phần bảo hiểm doanh nghiệp đóng).
Lương Gross và lương Net khác nhau thế nào?
Lương Gross là con số ghi trong hợp đồng lao động, gồm cả phần bảo hiểm và thuế mà người lao động phải nộp. Lương Net là số tiền thực sự về tài khoản sau khi công ty đã trừ bảo hiểm bắt buộc và khấu trừ thuế thu nhập cá nhân.
Khi nhà tuyển dụng nói "lương 20 triệu", bạn nên hỏi lại đó là Gross hay Net. Chênh lệch giữa hai cách hiểu với mức lương này là khoảng 2,2 triệu đồng mỗi tháng, tức hơn 26 triệu đồng mỗi năm.
Cách tính lương Net từ 20 triệu Gross, từng bước
Phép tính dưới đây giả định bạn làm việc ở vùng I, lương đóng bảo hiểm bằng lương Gross và không có khoản phụ cấp nào được miễn thuế. Bạn có thể nhập lại số của mình vào công cụ tính lương Gross – Net để kiểm tra.
Bước 1: Trừ bảo hiểm bắt buộc
Người lao động đóng 10,5% trên tiền lương tháng đóng bảo hiểm:
| Khoản | Tỷ lệ | Số tiền |
|---|---|---|
| Bảo hiểm xã hội (BHXH) | 8% | 1.600.000 đ |
| Bảo hiểm y tế (BHYT) | 1,5% | 300.000 đ |
| Bảo hiểm thất nghiệp (BHTN) | 1% | 200.000 đ |
| Tổng | 10,5% | 2.100.000 đ |
Mức lương đóng BHXH, BHYT có trần bằng 20 lần lương cơ sở. Từ ngày 01/7/2026 lương cơ sở là 2.530.000 đồng (Nghị định 161/2026/NĐ-CP), nên trần là 50,6 triệu đồng. Trần BHTN bằng 20 lần lương tối thiểu vùng. Với lương 20 triệu, bạn còn rất xa các mức trần, nên vùng làm việc không làm thay đổi kết quả.
Bước 2: Trừ giảm trừ gia cảnh
Theo Nghị quyết 110/2025/UBTVQH15, áp dụng từ kỳ tính thuế năm 2026:
- Giảm trừ cho bản thân: 15.500.000 đồng mỗi tháng.
- Giảm trừ cho mỗi người phụ thuộc đã đăng ký: 6.200.000 đồng mỗi tháng.
Thu nhập tính thuế = 20.000.000 − 2.100.000 − 15.500.000 = 2.400.000 đồng.
Bước 3: Tính thuế theo biểu lũy tiến
Luật Thuế thu nhập cá nhân số 109/2025/QH15 áp dụng biểu thuế 5 bậc cho thu nhập từ tiền lương, tiền công từ kỳ tính thuế 2026. Bậc 1 là phần thu nhập tính thuế đến 10 triệu đồng, thuế suất 5%.
Thuế = 2.400.000 × 5% = 120.000 đồng.
Bước 4: Ra lương thực nhận
Lương Net = 20.000.000 − 2.100.000 − 120.000 = 17.780.000 đồng.
Có người phụ thuộc thì thực nhận bao nhiêu?
Mỗi người phụ thuộc (con dưới 18 tuổi, cha mẹ hết tuổi lao động không có thu nhập hoặc thu nhập thấp…) giúp bạn được trừ thêm 6,2 triệu đồng trước khi tính thuế. Với lương 20 triệu, chỉ cần đăng ký một người phụ thuộc là tổng giảm trừ (21,7 triệu đồng) đã vượt phần thu nhập còn lại sau bảo hiểm (17,9 triệu đồng), nên thuế bằng 0.
| Lương Gross | 0 người phụ thuộc | 1 người phụ thuộc | 2 người phụ thuộc |
|---|---|---|---|
| 15.000.000 đ | 13.425.000 đ | 13.425.000 đ | 13.425.000 đ |
| 20.000.000 đ | 17.780.000 đ | 17.900.000 đ | 17.900.000 đ |
| 25.000.000 đ | 22.031.250 đ | 22.341.250 đ | 22.375.000 đ |
| 30.000.000 đ | 26.215.000 đ | 26.592.500 đ | 26.850.000 đ |
| 40.000.000 đ | 34.270.000 đ | 34.890.000 đ | 35.405.000 đ |
Bảng tính cho vùng I, lương đóng bảo hiểm bằng lương Gross, áp dụng từ 01/7/2026.
So với năm 2025, lương 20 triệu nhận thêm bao nhiêu?
Năm 2025 còn dùng mức giảm trừ cũ (11 triệu đồng cho bản thân, 4,4 triệu đồng cho mỗi người phụ thuộc) và biểu thuế 7 bậc. Cùng mức Gross 20 triệu, không người phụ thuộc:
| Năm áp dụng | Thu nhập tính thuế | Thuế TNCN | Thực nhận |
|---|---|---|---|
| 2025 | 6.900.000 đ | 440.000 đ | 17.460.000 đ |
| 2026 | 2.400.000 đ | 120.000 đ | 17.780.000 đ |
Như vậy người lương 20 triệu được giảm 320.000 đồng tiền thuế mỗi tháng, tương đương 3,84 triệu đồng một năm.
Muốn thực nhận đúng 20 triệu thì Gross phải bao nhiêu?
Nếu bạn đang đàm phán lương Net 20 triệu đồng (không người phụ thuộc), mức Gross tương đương khoảng 22.611.000 đồng. Khi đó bảo hiểm khoảng 2.374.000 đồng và thuế khoảng 237.000 đồng. Công cụ tính lương có chiều "Net → Gross" để tìm đúng con số này cho hoàn cảnh của bạn.
Doanh nghiệp phải chi bao nhiêu cho mức lương 20 triệu?
Ngoài 20 triệu đồng trả cho người lao động, doanh nghiệp đóng thêm 21,5% tiền lương vào các quỹ bảo hiểm:
- BHXH 17,5%: 3.500.000 đồng.
- BHYT 3%: 600.000 đồng.
- BHTN 1%: 200.000 đồng.
Tổng chi phí của doanh nghiệp là 24.300.000 đồng mỗi tháng. Đây là con số bộ phận nhân sự dùng khi lập ngân sách tuyển dụng.
Những trường hợp làm kết quả khác đi
- Lương đóng bảo hiểm thấp hơn lương Gross. Nhiều công ty đóng bảo hiểm trên lương cơ bản, phần còn lại là phụ cấp. Bảo hiểm trừ ít hơn nên lương Net cao hơn, nhưng quyền lợi BHXH (lương hưu, thai sản, ốm đau) cũng thấp hơn.
- Có phụ cấp không chịu thuế. Một số khoản như tiền ăn giữa ca trong mức quy định không tính vào thu nhập chịu thuế, nên thuế thấp hơn.
- Đóng bảo hiểm dưới mức lương tối thiểu vùng. Lương đóng bảo hiểm không được thấp hơn lương tối thiểu vùng (vùng I năm 2026 là 5.310.000 đồng theo Nghị định 293/2025/NĐ-CP).
- Thu nhập nhiều nơi. Nếu có thêm thu nhập từ nơi khác, thuế cả năm có thể cao hơn khi quyết toán.
Muốn xem chi tiết cách tính thuế theo từng bậc, đọc thêm bài cách tính thuế TNCN từ tiền lương 2026 hoặc dùng công cụ tính thuế thu nhập cá nhân.
Câu hỏi thường gặp
Lương 20 triệu có phải đóng thuế thu nhập cá nhân không?
Có, nếu bạn không có người phụ thuộc: khoảng 120.000 đồng mỗi tháng theo quy định 2026. Nếu đăng ký từ một người phụ thuộc trở lên, thuế bằng 0.
Lương 20 triệu ở Hà Nội và ở tỉnh có khác nhau không?
Không. Vùng làm việc chỉ ảnh hưởng tới trần đóng bảo hiểm thất nghiệp và mức lương đóng bảo hiểm tối thiểu. Với lương 20 triệu đồng, cả hai mức này đều không bị chạm tới.
Tôi đóng bảo hiểm trên 6 triệu đồng thì thực nhận bao nhiêu?
Bảo hiểm còn 630.000 đồng (10,5% × 6 triệu). Thu nhập tính thuế = 20 triệu − 630.000 − 15,5 triệu = 3.870.000 đồng, thuế 193.500 đồng, thực nhận khoảng 19.176.500 đồng. Đổi lại, quyền lợi BHXH sau này tính trên mức 6 triệu đồng.
Từ tháng 7/2026 lương cơ sở tăng có làm giảm lương Net không?
Với lương 20 triệu thì không. Lương cơ sở chỉ quyết định trần đóng BHXH, BHYT (50,6 triệu đồng từ 01/7/2026), nên chỉ người có lương đóng bảo hiểm cao hơn mức trần cũ mới bị trừ nhiều hơn.
Kết quả trên công cụ có chính xác tuyệt đối không?
Công cụ tính đúng theo các tỷ lệ và mức giảm trừ đang có hiệu lực, nhưng kết quả chỉ để tham khảo. Số thực nhận cuối cùng phụ thuộc cách công ty khai lương đóng bảo hiểm, các khoản phụ cấp và việc đăng ký người phụ thuộc.
Công cụ dùng trong bài (miễn phí)
- Tính lương Gross ↔ Net →Đổi lương Gross sang Net và ngược lại: BHXH, BHYT, BHTN, giảm trừ gia cảnh, thuế TNCN 2026.
- Tính thuế thu nhập cá nhân →Tính thuế TNCN từ lương theo tháng hoặc quyết toán năm, biểu 5 bậc 2026, so sánh với luật cũ.
- Tính BHXH một lần →Ước tính tiền rút BHXH một lần theo Luật BHXH 2024, có hệ số trượt giá 2026 và nhiều giai đoạn lương.
#lương gross net#thuế TNCN#bảo hiểm xã hội#2026