

Mục lục bài viết
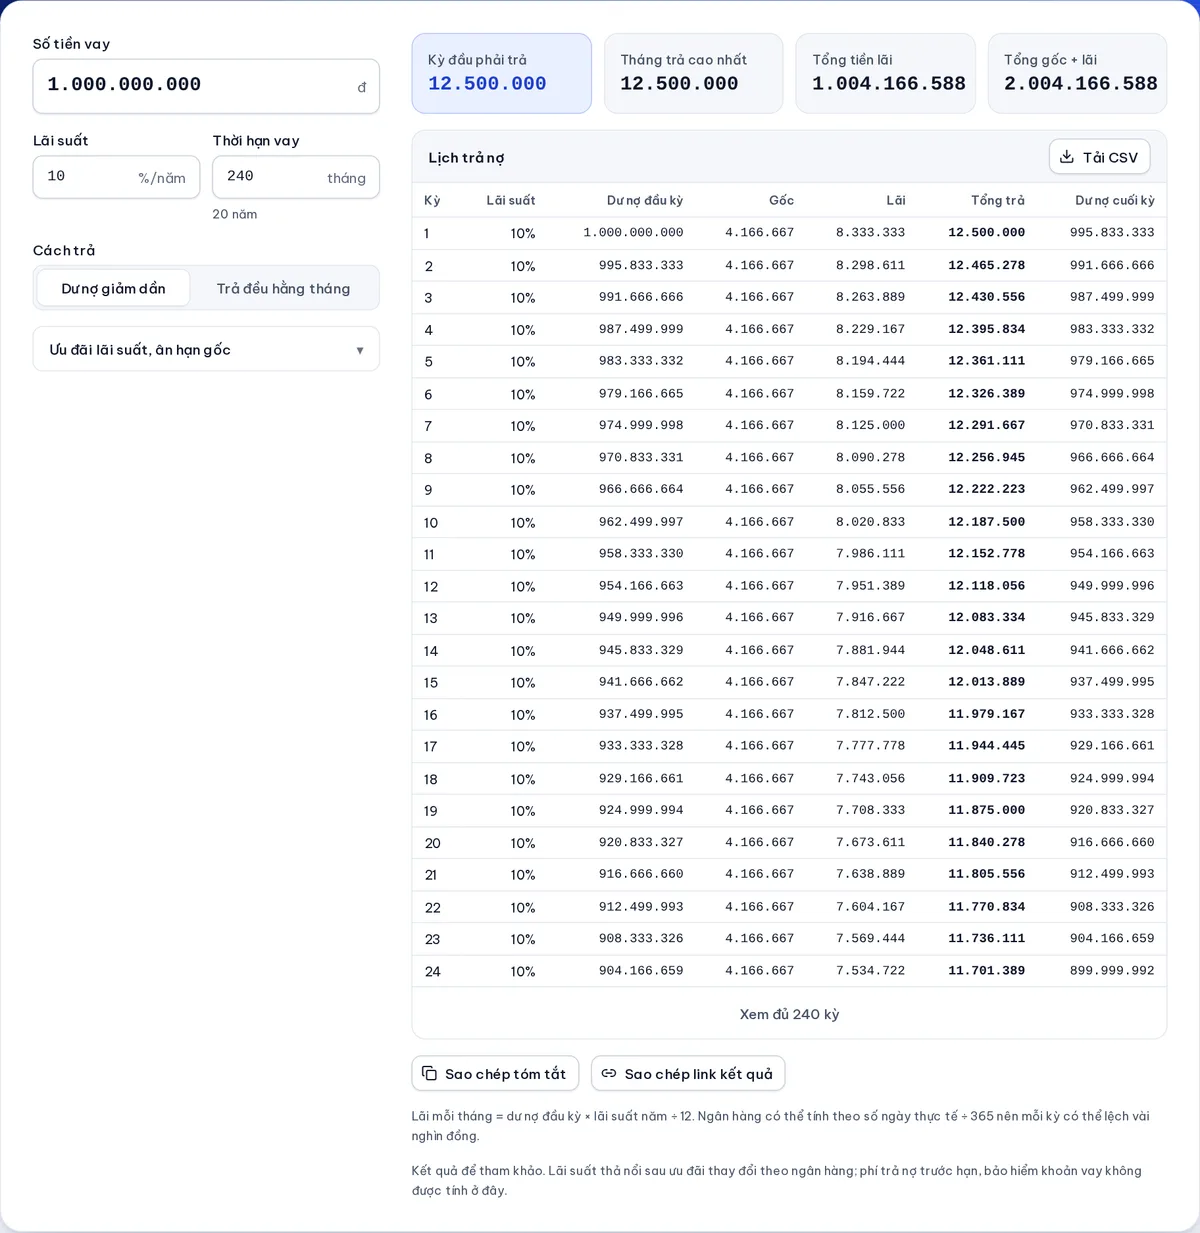
Trả theo dư nợ giảm dần giúp bạn trả ít lãi hơn nhưng những tháng đầu phải trả nhiều; trả góp đều cho số tiền mỗi tháng bằng nhau, dễ lo dòng tiền hơn nhưng tổng lãi cao hơn. Với khoản vay 1 tỷ đồng trong 20 năm, lãi suất 10%/năm, tháng đầu dư nợ giảm dần phải trả 12,5 triệu đồng, còn trả góp đều chỉ khoảng 9,65 triệu đồng; nhưng tổng lãi của trả góp đều cao hơn khoảng 311,9 triệu đồng.
Tóm tắt nhanh
- Dư nợ giảm dần: gốc trả đều mỗi tháng, lãi tính trên dư nợ còn lại nên giảm dần; tổng lãi thấp hơn.
- Trả góp đều (niên kim): tổng gốc + lãi mỗi tháng bằng nhau; tháng đầu nhẹ hơn, tổng lãi cao hơn.
- Vay 1 tỷ, 20 năm, 10%/năm: tổng lãi 1,004 tỷ (giảm dần) so với 1,316 tỷ (góp đều).
- Lãi suất ưu đãi năm đầu chỉ giảm chi phí ở giai đoạn đầu; phần lớn thời gian vay chịu lãi thả nổi.
- Trả trước hạn sớm giúp giảm lãi mạnh nhất, nhưng cần xem phí trả nợ trước hạn trong hợp đồng.
Hai cách trả nợ hoạt động thế nào?
Dư nợ giảm dần (gốc đều)
Số tiền gốc mỗi tháng = số tiền vay ÷ số tháng. Tiền lãi mỗi tháng = dư nợ đầu kỳ × lãi suất năm ÷ 12. Vì dư nợ giảm sau mỗi kỳ nên tiền lãi, và tổng số phải trả, giảm dần theo thời gian.
Trả góp đều (niên kim)
Ngân hàng tính một khoản trả cố định mỗi tháng sao cho sau đúng số kỳ, cả gốc và lãi được trả hết:
Số tiền mỗi tháng = P × r ÷ (1 − (1 + r)^−n)
trong đó P là số tiền vay, r là lãi suất tháng (lãi năm ÷ 12), n là số tháng. Những tháng đầu phần lớn số tiền là lãi; càng về sau phần gốc càng nhiều.
So sánh với khoản vay 1 tỷ đồng, 20 năm, lãi 10%/năm
| Chỉ tiêu | Dư nợ giảm dần | Trả góp đều |
|---|---|---|
| Tháng đầu phải trả | 12.500.000 đ | 9.650.216 đ |
| Trong đó tiền lãi tháng đầu | 8.333.333 đ | 8.333.333 đ |
| Trong đó tiền gốc tháng đầu | 4.166.667 đ | 1.316.883 đ |
| Tháng cuối phải trả | 4.201.309 đ | 9.650.571 đ |
| Tổng tiền lãi 20 năm | 1.004.166.588 đ | 1.316.052.195 đ |
| Tổng gốc + lãi | 2.004.166.588 đ | 2.316.052.195 đ |
Tính bằng công cụ tính lãi vay trả góp, lãi tháng = dư nợ × lãi năm ÷ 12. Hợp đồng thật có thể tính theo số ngày thực tế ÷ 365 nên mỗi kỳ lệch vài nghìn đồng.
Nhìn bảng có thể thấy: tháng đầu tiền lãi ở hai cách bằng nhau, nhưng dư nợ giảm dần trả gốc nhanh hơn nhiều (4,17 triệu so với 1,32 triệu đồng). Dư nợ giảm nhanh thì các tháng sau lãi ít hơn, nên tổng lãi cả khoản vay thấp hơn hẳn.
Khi có lãi suất ưu đãi năm đầu
Nhiều gói vay mua nhà có lãi suất ưu đãi cố định 6–24 tháng đầu, sau đó thả nổi. Giả sử 12 tháng đầu 6,5%/năm, sau đó 10%/năm, vẫn vay 1 tỷ trong 20 năm:
| Chỉ tiêu | Dư nợ giảm dần | Trả góp đều |
|---|---|---|
| Tháng đầu (lãi 6,5%) | 9.583.334 đ | 7.455.731 đ |
| Tháng thứ 13 (lãi 10%) | 12.083.334 đ | 9.565.203 đ |
| Tổng tiền lãi 20 năm | 969.968.672 đ | 1.270.335.289 đ |
Ưu đãi một năm chỉ giảm khoảng 34–46 triệu đồng tổng lãi so với không có ưu đãi, vì 19 năm còn lại vẫn chịu lãi thả nổi. Khi so sánh các gói vay, hãy hỏi kỹ biên độ lãi thả nổi sau ưu đãi, đó mới là phần quyết định tổng chi phí.
Nên chọn cách nào?
| Bạn đang ở hoàn cảnh | Nên cân nhắc |
|---|---|
| Thu nhập ổn định, muốn tiết kiệm tổng lãi | Dư nợ giảm dần |
| Thu nhập hiện tại còn thấp, dự kiến tăng dần | Trả góp đều (tháng đầu nhẹ hơn) |
| Có kế hoạch trả trước hạn trong vài năm | Cả hai đều được, ưu tiên phí trả trước hạn thấp |
| Cần số tiền cố định để lập ngân sách gia đình | Trả góp đều |
Một kinh nghiệm phổ biến là giữ tổng tiền trả nợ mỗi tháng ở mức bạn vẫn còn dư cho chi tiêu thiết yếu và quỹ dự phòng, kể cả khi lãi thả nổi tăng thêm 1–2 điểm phần trăm. Bạn có thể nhập mức lãi cao hơn vào công cụ để thử kịch bản xấu.
Mẹo giảm tiền lãi khi vay mua nhà
- Trả trước một phần gốc sớm. Mỗi đồng gốc trả sớm giúp bạn khỏi trả lãi trên đồng đó trong suốt thời gian còn lại.
- Rút ngắn thời hạn vay nếu chịu được. Vay 15 năm thay vì 20 năm làm tiền mỗi tháng cao hơn nhưng tổng lãi giảm rõ rệt.
- Theo dõi lãi suất thả nổi và cân nhắc chuyển khoản vay (refinance) khi chênh lệch đủ lớn, sau khi tính cả phí phạt trả trước.
- Đọc kỹ điều khoản ân hạn gốc. Ân hạn gốc giúp những tháng đầu nhẹ hơn, nhưng gốc dồn lại các tháng sau và tổng lãi tăng.
Muốn xem tiền gửi tiết kiệm sinh lời ra sao nếu dùng khoản dư để gửi thay vì trả nợ sớm, thử công cụ tính lãi kép với cùng thời hạn.
Chuẩn bị gì trước khi ký hợp đồng vay?
- Hỏi rõ cách tính lãi thả nổi: lãi suất cơ sở nào, cộng biên độ bao nhiêu, điều chỉnh mấy tháng một lần.
- Xem biểu phí trả nợ trước hạn theo từng năm; nhiều nơi giảm dần phí theo thời gian vay.
- Kiểm tra các khoản bắt buộc mua kèm như bảo hiểm khoản vay, bảo hiểm nhà, và tính chúng vào chi phí thật.
- Yêu cầu bảng minh hoạ lịch trả nợ theo cả hai cách để so với kết quả của công cụ.
- Tính sẵn quỹ dự phòng bằng ít nhất vài tháng tiền trả nợ, phòng khi thu nhập gián đoạn.
Câu hỏi thường gặp
Vay 1 tỷ trong 20 năm mỗi tháng trả bao nhiêu?
Với lãi suất 10%/năm: trả góp đều khoảng 9,65 triệu đồng mỗi tháng; dư nợ giảm dần tháng đầu 12,5 triệu đồng rồi giảm dần, tháng cuối khoảng 4,2 triệu đồng.
Dư nợ giảm dần có phải lúc nào cũng lợi hơn không?
Về tổng tiền lãi thì có, với cùng lãi suất và thời hạn. Nhưng nếu tháng đầu quá nặng so với thu nhập, trả góp đều giúp bạn tránh nợ quá hạn, là rủi ro đắt hơn nhiều.
Lãi suất ghi 10%/năm thì mỗi tháng là bao nhiêu?
Khoảng 0,833%/tháng (10% ÷ 12) khi tính theo tháng; nếu ngân hàng tính theo ngày thì lãi mỗi kỳ = dư nợ × 10% × số ngày thực tế ÷ 365.
Có nên vay thời hạn dài nhất để mỗi tháng trả ít?
Thời hạn dài làm tiền mỗi tháng thấp hơn nhưng tổng lãi cao hơn nhiều. Chỉ nên chọn dài nếu dòng tiền thật sự cần, và tận dụng trả trước khi có tiền dư.
Tôi có tải được lịch trả nợ chi tiết không?
Có. Công cụ tính lãi vay trả góp hiển thị lịch trả nợ từng kỳ và cho tải tệp CSV để mở bằng Excel hoặc Google Sheets.
Công cụ dùng trong bài (miễn phí)
- Tính lãi vay trả góp →Lập lịch trả nợ vay mua nhà, mua xe: dư nợ giảm dần hoặc trả đều, ưu đãi lãi suất, ân hạn gốc.
- Tính lãi kép →Tính lãi kép có góp thêm hằng tháng, quý, năm; biểu đồ tăng trưởng, lạm phát, quy tắc 72.
- Tính phần trăm →Tính % của một số, tỉ lệ phần trăm, % tăng giảm, có công thức kèm theo.
#vay mua nhà#dư nợ giảm dần#trả góp đều#lãi suất