

Mục lục bài viết
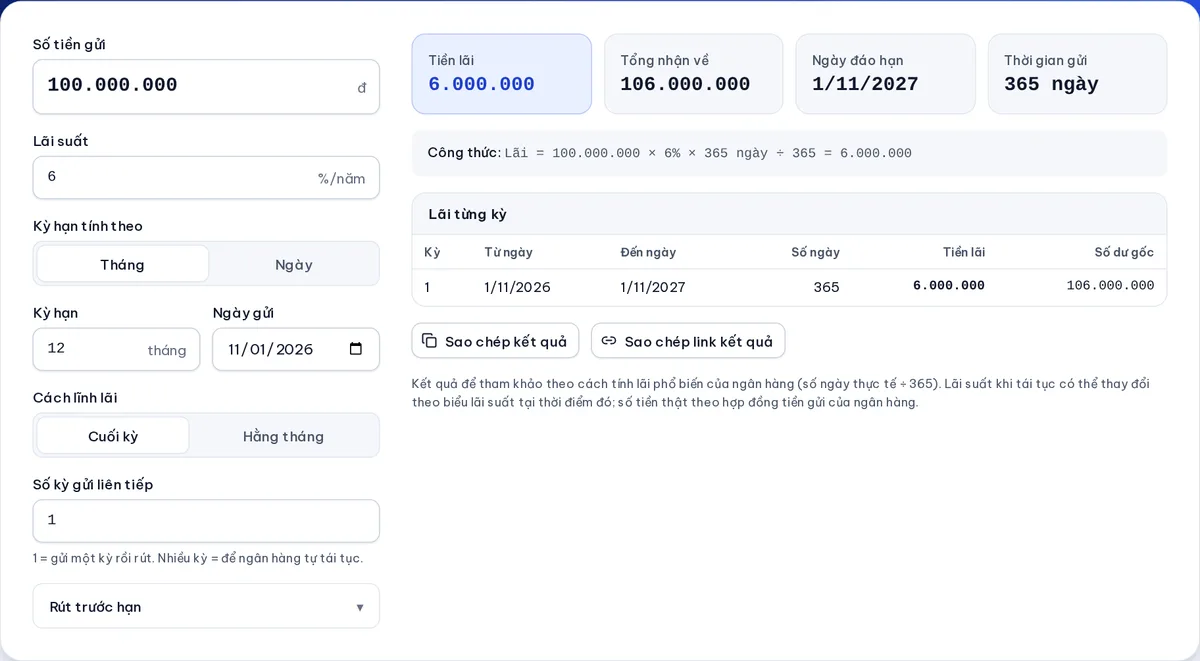
Gửi tiết kiệm 100 triệu đồng với lãi suất 6%/năm, kỳ hạn 12 tháng, bạn nhận 6 triệu đồng tiền lãi, tức trung bình khoảng 500.000 đồng mỗi tháng. Ngân hàng tính lãi theo công thức: tiền gửi × lãi suất năm × số ngày gửi thực tế ÷ 365. Lãi suất thực tế khác nhau giữa các ngân hàng và kỳ hạn, nên hãy nhập đúng mức lãi bạn được báo vào công cụ tính lãi tiết kiệm để có số chính xác.
Tóm tắt nhanh
- Công thức: tiền lãi = số tiền gửi × lãi suất năm × số ngày gửi ÷ 365.
- 100 triệu, 6%/năm, 12 tháng: lãi 6.000.000 đồng.
- Kỳ hạn ngắn thường lãi suất thấp hơn; tháng có 31 ngày được lãi nhiều hơn tháng có 30 ngày.
- Tái tục và nhập lãi vào gốc (lãi kép) giúp số tiền tăng nhanh hơn sau nhiều năm.
- Rút trước hạn thường chỉ được hưởng lãi không kỳ hạn rất thấp.
Ngân hàng tính lãi tiết kiệm thế nào?
Hầu hết ngân hàng ở Việt Nam tính lãi tiền gửi có kỳ hạn theo số ngày thực tế và quy ước một năm có 365 ngày:
Tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số ngày gửi ÷ 365
Vì vậy kỳ hạn "3 tháng" bắt đầu ngày 01/11/2026 có 92 ngày, còn kỳ hạn "1 tháng" từ 01/11 đến 01/12 chỉ có 30 ngày. Hai kỳ hạn cùng tên "1 tháng" nhưng gửi vào tháng khác nhau có thể cho tiền lãi chênh nhau vài nghìn đồng.
Bảng lãi 100 triệu theo kỳ hạn
Bảng dưới đây dùng các mức lãi suất minh hoạ để bạn thấy cách tính, gửi ngày 01/11/2026, lĩnh lãi cuối kỳ. Hãy thay bằng lãi suất ngân hàng bạn định gửi.
| Kỳ hạn | Lãi suất minh hoạ | Số ngày | Tiền lãi cuối kỳ | Ngày đáo hạn |
|---|---|---|---|---|
| 1 tháng | 4,0%/năm | 30 | 328.767 đ | 01/12/2026 |
| 3 tháng | 4,5%/năm | 92 | 1.134.247 đ | 01/02/2027 |
| 6 tháng | 5,5%/năm | 181 | 2.727.397 đ | 01/05/2027 |
| 12 tháng | 6,0%/năm | 365 | 6.000.000 đ | 01/11/2027 |
Lĩnh lãi hằng tháng hay cuối kỳ?
Với hình thức lĩnh lãi hằng tháng, bạn nhận lãi mỗi tháng thay vì một lần khi đáo hạn. Cùng 100 triệu, 12 tháng, 6%/năm:
- Tháng có 30 ngày: lãi khoảng 493.151 đồng.
- Tháng có 31 ngày: lãi khoảng 509.589 đồng.
- Cộng cả năm vẫn xấp xỉ 6.000.000 đồng.
Trên thực tế, nhiều ngân hàng áp lãi suất lĩnh hằng tháng thấp hơn một chút so với lĩnh cuối kỳ, vì bạn nhận tiền sớm hơn. Hình thức này hợp với người cần thu nhập đều đặn, ví dụ người đã nghỉ hưu.
Tái tục và lãi kép: để tiền tự sinh tiền
Khi sổ đáo hạn, bạn có thể:
- Tái tục gốc, rút lãi: mỗi kỳ chỉ nhận lãi trên 100 triệu ban đầu.
- Tái tục cả gốc và lãi (lãi nhập gốc): kỳ sau tính lãi trên số tiền lớn hơn, chính là lãi kép.
Ví dụ gửi 100 triệu, kỳ hạn 12 tháng, 6%/năm, tái tục cả gốc lẫn lãi 3 lần liên tiếp (giả định lãi suất không đổi):
| Năm | Số dư đầu năm | Lãi trong năm | Số dư cuối năm |
|---|---|---|---|
| 1 | 100.000.000 đ | 6.000.000 đ | 106.000.000 đ |
| 2 | 106.000.000 đ | 6.377.425 đ | 112.377.425 đ |
| 3 | 112.377.425 đ | 6.742.646 đ | 119.120.071 đ |
Sau 3 năm, tổng tiền lãi là 19.120.071 đồng, nhiều hơn khoảng 1,1 triệu đồng so với năm nào cũng rút lãi (khoảng 18 triệu đồng). Thời gian càng dài, phần chênh lệch càng lớn. Bạn có thể mô phỏng cho 10, 20 năm bằng công cụ tính lãi kép.
Kỳ thứ 2 (01/11/2027 – 01/11/2028) có 366 ngày vì chứa ngày 29/02/2028, nên tiền lãi nhỉnh hơn 6% một chút.
Rút tiền trước hạn thì sao?
Nếu rút trước ngày đáo hạn, ngân hàng thường chỉ trả lãi theo mức không kỳ hạn cho số ngày đã gửi, thấp hơn nhiều so với lãi có kỳ hạn. Ví dụ giả sử lãi không kỳ hạn là 0,1%/năm, gửi 100 triệu được 200 ngày rồi rút:
- Tiền lãi = 100.000.000 × 0,1% × 200 ÷ 365 ≈ 54.795 đồng.
- Nếu đợi đủ kỳ hạn 12 tháng ở mức 6%/năm, bạn nhận 6.000.000 đồng.
Khi có thể cần tiền bất ngờ, cách hay là chia khoản tiết kiệm thành vài sổ nhỏ với kỳ hạn khác nhau, để chỉ phải rút sớm một phần.
Mẹo gửi tiết kiệm có lợi hơn
- So sánh lãi suất cùng kỳ hạn giữa vài ngân hàng; gửi online thường có lãi suất cao hơn gửi tại quầy ở một số ngân hàng.
- Chọn kỳ hạn phù hợp kế hoạch dùng tiền, tránh phải rút trước hạn.
- Ghi nhớ ngày đáo hạn: nhiều sổ tự tái tục theo lãi suất mới tại thời điểm đó, có thể thấp hơn lúc bạn gửi.
- Tính cả lạm phát: lãi suất thực = lãi suất danh nghĩa − lạm phát. Muốn biết tỷ lệ tăng giá trị thực, dùng công cụ tính phần trăm.
Chia 100 triệu thành nhiều sổ: linh hoạt mà không mất lãi
Thay vì gửi cả 100 triệu vào một sổ 12 tháng, nhiều người chia thành vài sổ có kỳ hạn khác nhau, ví dụ:
| Sổ | Số tiền | Kỳ hạn | Mục đích |
|---|---|---|---|
| 1 | 20.000.000 đ | 1 tháng | Quỹ dự phòng, rút được sớm mà ít mất lãi |
| 2 | 30.000.000 đ | 6 tháng | Khoản dự định dùng trong năm |
| 3 | 50.000.000 đ | 12 tháng | Tiền nhàn rỗi dài hạn, hưởng lãi cao nhất |
Khi có việc gấp, bạn chỉ cần rút sổ nhỏ hoặc sổ sắp đáo hạn, phần còn lại vẫn giữ nguyên lãi suất có kỳ hạn. Hãy nhập từng sổ vào công cụ để biết tổng tiền lãi dự kiến và ngày đáo hạn của từng sổ. Khi một sổ ngắn hạn đáo hạn mà chưa cần dùng, bạn có thể gửi tiếp với kỳ hạn dài hơn để dần nâng lãi suất bình quân của cả khoản tiền.
Câu hỏi thường gặp
Gửi 100 triệu mỗi tháng được bao nhiêu tiền lãi?
Với lãi suất 6%/năm: khoảng 493.000 đến 510.000 đồng tuỳ tháng có 30 hay 31 ngày, trung bình 500.000 đồng. Lãi suất 5%/năm thì khoảng 410.000 – 425.000 đồng mỗi tháng.
Vì sao tiền lãi của tôi khác với cách tính 100 triệu × 6% ÷ 12?
Vì ngân hàng tính theo số ngày thực tế ÷ 365 chứ không chia đều 12 tháng. Kết quả cả năm gần bằng nhau, nhưng từng tháng lệch vài nghìn đồng.
Gửi tiết kiệm có phải đóng thuế thu nhập cá nhân không?
Tiền lãi tiền gửi tại ngân hàng, tổ chức tín dụng thuộc diện thu nhập được miễn thuế thu nhập cá nhân theo quy định hiện hành, nên bạn nhận đủ số lãi.
Lãi kép khác lãi đơn thế nào?
Lãi đơn chỉ tính trên tiền gốc ban đầu. Lãi kép tính trên cả gốc và phần lãi đã nhập vào gốc, nên càng về sau tiền lãi mỗi kỳ càng lớn.
Công cụ có lấy lãi suất ngân hàng tự động không?
Không. Lãi suất thay đổi thường xuyên và khác nhau giữa các ngân hàng, nên công cụ để bạn tự nhập mức lãi suất được báo, rồi tính chính xác theo số ngày thực tế.
Công cụ dùng trong bài (miễn phí)
- Tính lãi tiết kiệm →Tính tiền lãi gửi tiết kiệm theo kỳ hạn, lĩnh lãi cuối kỳ hoặc hằng tháng, tái tục và lãi kép.
- Tính lãi kép →Tính lãi kép có góp thêm hằng tháng, quý, năm; biểu đồ tăng trưởng, lạm phát, quy tắc 72.
- Tính phần trăm →Tính % của một số, tỉ lệ phần trăm, % tăng giảm, có công thức kèm theo.
#gửi tiết kiệm#lãi suất ngân hàng#lãi kép#100 triệu