

Mục lục bài viết
Tiền thưởng Tết được cộng vào thu nhập của tháng nhận thưởng rồi tính thuế thu nhập cá nhân theo biểu lũy tiến 5 bậc (5% – 35%), nên tháng đó bị khấu trừ nhiều hơn hẳn tháng thường. Ví dụ lương Gross 20 triệu đồng, không người phụ thuộc, nhận thưởng Tết 20 triệu: tháng thường nộp 120.000 đồng thuế, tháng có thưởng nộp 1.740.000 đồng, tức thêm 1.620.000 đồng. Khi quyết toán cả năm, thuế được tính lại theo thu nhập bình quân và người này được hoàn khoảng 620.000 đồng.
Tóm tắt nhanh
- Thưởng Tết, lương tháng 13, thưởng bằng hiện vật đều là thu nhập từ tiền lương, tiền công chịu thuế TNCN (Nghị định 253/2026/NĐ-CP).
- Nơi trả thưởng khấu trừ thuế ngay tháng chi trả, theo biểu 5 bậc: thưởng càng lớn, phần thưởng rơi vào bậc thuế suất càng cao.
- Thưởng trả trong tháng 1 – 2/2027 thuộc kỳ tính thuế năm 2027, dù là thưởng cho năm 2026.
- Thuế "dư" của tháng có thưởng thường được trả lại khi quyết toán năm (hoàn thuế hoặc bù trừ).
- Người đã nghỉ việc hoặc có hợp đồng dưới 3 tháng: thưởng từ 5 triệu đồng / lần bị khấu trừ 10%.
- Thưởng không phải đóng bảo hiểm bắt buộc, nên bảo hiểm không làm giảm phần thuế của khoản thưởng.
Thưởng Tết có bị tính thuế TNCN không?
Có. Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/7/2026), các khoản tiền thưởng bằng tiền hoặc không bằng tiền mà người lao động nhận từ nơi làm việc đều là thu nhập từ tiền lương, tiền công. Nhóm này gồm:
- Thưởng Tết, lương tháng 13, thưởng cuối năm, thưởng theo kết quả kinh doanh.
- Thưởng bằng hiện vật (vàng, điện thoại, phiếu mua hàng), quy đổi theo giá thị trường.
- Giải thưởng bốc thăm trong tiệc tất niên do công ty tổ chức.
Chỉ một số khoản thưởng không tính vào thu nhập chịu thuế, chủ yếu là tiền thưởng kèm danh hiệu do Nhà nước phong tặng, thưởng theo chế độ thi đua khen thưởng, giải thưởng quốc gia, quốc tế được Nhà nước công nhận.
Cách tính thuế tháng có thưởng
Nơi trả thu nhập cộng thưởng vào lương của tháng chi trả rồi tính như một tháng bình thường:
- Thu nhập chịu thuế = lương tháng + tiền thưởng (trừ các khoản được miễn).
- Thu nhập tính thuế = thu nhập chịu thuế − bảo hiểm bắt buộc (8% + 1,5% + 1%, chỉ trên lương) − 15.500.000 đồng giảm trừ bản thân − 6.200.000 đồng mỗi người phụ thuộc.
- Áp biểu lũy tiến 5 bậc:
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Cách tính nhanh |
|---|---|---|---|
| 1 | Đến 10 triệu | 5% | 5% × TNTT |
| 2 | Trên 10 đến 30 triệu | 10% | 10% × TNTT − 0,5 triệu |
| 3 | Trên 30 đến 60 triệu | 20% | 20% × TNTT − 3,5 triệu |
| 4 | Trên 60 đến 100 triệu | 30% | 30% × TNTT − 9,5 triệu |
| 5 | Trên 100 triệu | 35% | 35% × TNTT − 14,5 triệu |
TNTT: thu nhập tính thuế. Biểu thuế và mức giảm trừ hiện hành; đến ngày cập nhật bài, chưa có văn bản điều chỉnh cho năm 2027.
Ví dụ: lương 20 triệu, thưởng Tết 20 triệu, nhận cùng lương tháng 1/2027
- Bảo hiểm (10,5% lương): 2.100.000 đồng.
- Thu nhập tính thuế: 20.000.000 + 20.000.000 − 2.100.000 − 15.500.000 = 22.400.000 đồng.
- Thuế tháng 1: 10% × 22.400.000 − 500.000 = 1.740.000 đồng.
- Tháng không có thưởng: thu nhập tính thuế 2.400.000 đồng, thuế 120.000 đồng.
- Phần thuế phát sinh thêm do thưởng: 1.620.000 đồng, bằng khoảng 8,1% tiền thưởng.
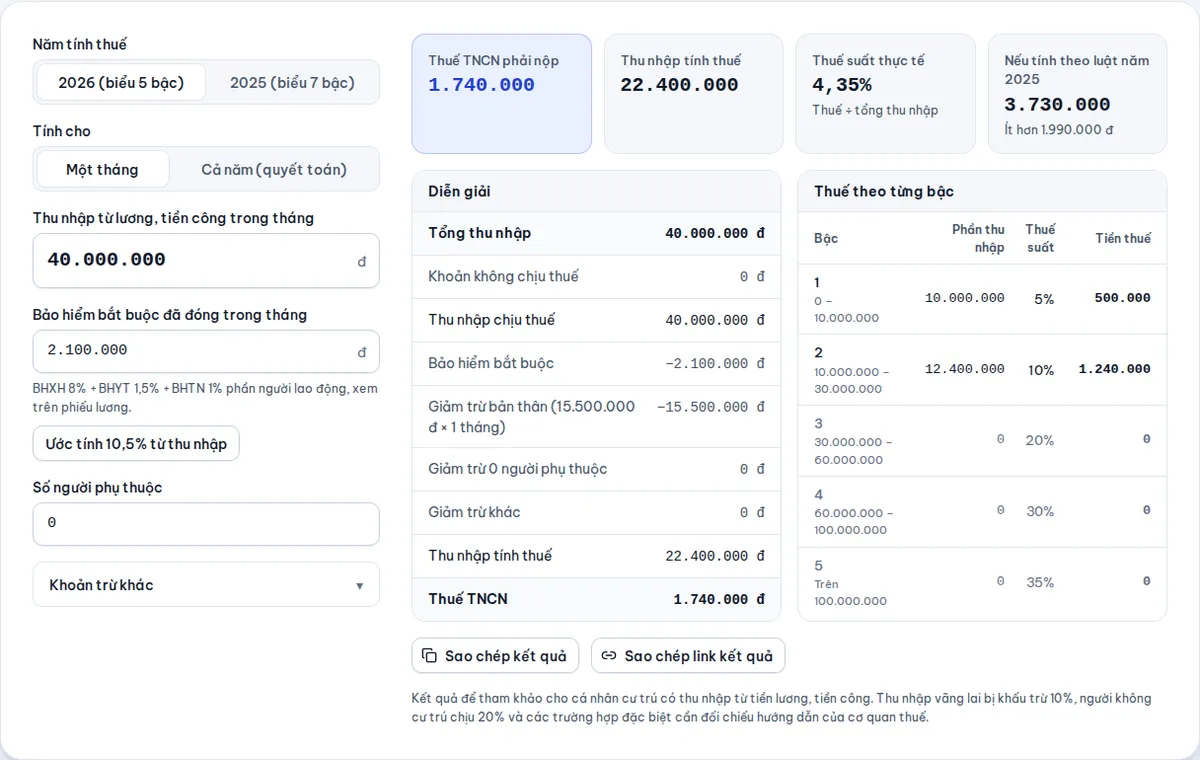
Bạn có thể kiểm tra lại bằng công cụ tính thuế thu nhập cá nhân: nhập thu nhập tháng là tổng lương + thưởng, bảo hiểm là số tiền đóng trên lương. Muốn xem ngay thưởng thực nhận, dùng công cụ tính thưởng Tết hoặc bảng tra sẵn thuế thưởng Tết 20 triệu.
Bảng thuế thưởng Tết theo mức lương
| Lương / thưởng | Thuế tháng thường | Thuế tháng có thưởng | Thuế tăng thêm | Quyết toán năm được hoàn |
|---|---|---|---|---|
| 15 tr / 15 tr | 0 đ | 792.500 đ | 792.500 đ | 792.500 đ |
| 20 tr / 20 tr | 120.000 đ | 1.740.000 đ | 1.620.000 đ | 620.000 đ |
| 25 tr / 25 tr | 343.750 đ | 2.875.000 đ | 2.531.250 đ | 1.281.250 đ |
| 30 tr / 30 tr | 635.000 đ | 4.770.000 đ | 4.135.000 đ | 1.135.000 đ |
| 40 tr / 40 tr | 1.530.000 đ | 8.590.000 đ | 7.060.000 đ | 3.060.000 đ |
| 50 tr / 100 tr | 2.425.000 đ | 30.737.500 đ | 28.312.500 đ | 9.212.500 đ |
Không người phụ thuộc, bảo hiểm 10,5% trên lương, lương cả năm không đổi, chỉ nhận một lần thưởng. Số hoàn = thuế đã khấu trừ cả năm − thuế tính lại khi quyết toán. Tính bằng hàm của công cụ tính thuế TNCN.
Nhìn bảng sẽ thấy: người lương 15 triệu thường không phải nộp thuế, nhưng tháng nhận thưởng vẫn bị khấu trừ 792.500 đồng. Khi quyết toán, cả năm thu nhập tính thuế vẫn bằng 0 nên toàn bộ số này được trả lại.
Vì sao tháng có thưởng bị trừ thuế nhiều?
Biểu thuế tháng được thiết kế cho thu nhập đều đặn. Khi dồn thưởng vào một tháng, thu nhập tháng đó "nhảy" lên bậc thuế cao hơn, dù tính bình quân cả năm bạn vẫn ở bậc thấp. Khi quyết toán, cơ quan thuế dùng biểu thuế năm (ngưỡng mỗi bậc nhân 12) và giảm trừ cả năm (186 triệu đồng cho bản thân), nên phần thưởng được "trải" ra 12 tháng.
Với ví dụ lương 20 triệu, thưởng 20 triệu:
- Thu nhập cả năm: 20 triệu × 12 + 20 triệu = 260.000.000 đồng.
- Trừ bảo hiểm 25.200.000 đồng và giảm trừ 186.000.000 đồng: thu nhập tính thuế năm 48.800.000 đồng.
- Thuế năm: 48.800.000 × 5% = 2.440.000 đồng.
- Đã khấu trừ: 11 tháng × 120.000 + 1.740.000 = 3.060.000 đồng → hoàn 620.000 đồng.
Chia thưởng ra nhiều tháng có lợi không?
Chia thưởng giúp khấu trừ trong năm nhẹ hơn, nhưng tổng thuế sau quyết toán không đổi, vì thuế năm chỉ phụ thuộc tổng thu nhập cả năm.
| Lương 30 triệu, thưởng 60 triệu | Thuế khấu trừ thêm trong năm |
|---|---|
| Trả một lần trong tháng 1 | 11.270.000 đ |
| Chia đều 2 tháng (mỗi tháng 30 triệu) | 8.270.000 đ |
| Thuế thật sự tăng thêm sau quyết toán | 6.000.000 đ |
Lợi ích của việc chia thưởng là bạn cầm nhiều tiền hơn ngay dịp Tết, không phải chờ hoàn thuế. Nếu thưởng trả một lần, phần chênh vẫn được trả lại hoặc bù trừ khi quyết toán. Lưu ý thời điểm: thưởng trả tháng 12/2026 thuộc năm 2026, trả từ tháng 1/2027 thuộc năm 2027, nên chia thưởng vắt qua hai năm sẽ làm thay đổi thu nhập từng năm.
Quyết toán và hoàn thuế
Theo Nghị định 253/2026/NĐ-CP:
- Uỷ quyền quyết toán: nếu chỉ có thu nhập từ một nơi, hợp đồng lao động từ 3 tháng trở lên, bạn uỷ quyền cho công ty quyết toán thay. Công ty bù trừ số thuế nộp thừa vào kỳ sau hoặc làm hồ sơ hoàn cho bạn.
- Tự quyết toán: có thu nhập từ hai nơi trở lên, hoặc muốn hưởng các khoản giảm trừ mới cho chi phí y tế (tối đa 23 triệu đồng / năm) và giáo dục (tối đa 24 triệu đồng / năm) thì tự quyết toán với cơ quan thuế.
- Không phải quyết toán nếu số thuế phải nộp nhỏ hơn số đã khấu trừ và bạn không đề nghị hoàn. Muốn lấy lại tiền thừa thì phải quyết toán.
Hạn quyết toán năm 2026 theo quy định hiện hành: tổ chức trả thu nhập trước 31/3/2027, cá nhân tự quyết toán trước 30/4/2027. Thưởng Tết nhận trong năm 2027 sẽ được quyết toán vào đầu năm 2028.
Trường hợp đặc biệt
- Đã nghỉ việc vẫn nhận thưởng, hoặc hợp đồng dưới 3 tháng: công ty khấu trừ 10% trên khoản từ 5 triệu đồng / lần, không áp biểu lũy tiến. Khoản này cũng được tính lại khi quyết toán.
- Có người phụ thuộc: mỗi người phụ thuộc đã đăng ký giảm 6,2 triệu đồng thu nhập tính thuế mỗi tháng. Lương 30 triệu, thưởng 30 triệu, 1 người phụ thuộc: thuế tháng có thưởng 3.530.000 đồng thay vì 4.770.000 đồng.
- Người nước ngoài không cư trú: chịu thuế 20% trên thu nhập, không có giảm trừ gia cảnh.
Cách tính thuế cho lương hằng tháng được giải thích kỹ trong bài cách tính thuế TNCN từ tiền lương 2026; ai được thưởng, lương tháng 13 tính thế nào có ở bài thưởng Tết 2027 và lương tháng 13.
Câu hỏi thường gặp
Thưởng Tết bao nhiêu thì phải nộp thuế?
Không có ngưỡng riêng cho thưởng. Thuế tính trên tổng lương + thưởng của tháng nhận: nếu sau khi trừ bảo hiểm và giảm trừ gia cảnh còn dương thì phải khấu trừ thuế. Lương 20 triệu, không người phụ thuộc, chỉ cần thưởng thêm 1 đồng là phần đó chịu thuế.
Thưởng Tết 2026 trả vào tháng 1/2027 tính thuế năm nào?
Năm 2027. Thu nhập từ tiền lương, tiền công được xác định tại thời điểm trả, không phụ thuộc thưởng đó là cho năm nào.
Có cách nào giảm thuế tiền thưởng hợp pháp không?
Đăng ký đủ người phụ thuộc, đóng quỹ hưu trí tự nguyện, đóng góp từ thiện qua tổ chức được phép và giữ chứng từ chi phí y tế, giáo dục để giảm trừ khi tự quyết toán. Chia thưởng nhiều tháng chỉ giảm khấu trừ tạm thời, không giảm thuế cả năm.
Tháng có thưởng bị trừ thuế nhiều, có được hoàn không?
Thường là có, nếu thu nhập các tháng khác thấp hơn. Phần chênh được bù trừ hoặc hoàn khi quyết toán năm; muốn nhận tiền về thì phải quyết toán (uỷ quyền cho công ty hoặc tự làm).
Lương tháng 13 có tính thuế như thưởng Tết không?
Có. Lương tháng 13 là một khoản thưởng, cộng vào thu nhập tháng chi trả và tính thuế giống hệt thưởng Tết.
Công cụ dùng trong bài (miễn phí)
- Tính thưởng Tết, lương tháng 13 →Thưởng Tết, lương tháng 13 bị tính thuế TNCN bao nhiêu, thực nhận còn bao nhiêu; so sánh chia thưởng 2 tháng.
- Tính thuế thu nhập cá nhân →Tính thuế TNCN từ lương theo tháng hoặc quyết toán năm, biểu 5 bậc 2026, so sánh với luật cũ.
- Tính lương Gross ↔ Net →Đổi lương Gross sang Net và ngược lại: BHXH, BHYT, BHTN, giảm trừ gia cảnh, thuế TNCN 2026.
#thuế thưởng Tết#thuế TNCN#lương tháng 13#quyết toán thuế#hoàn thuế